
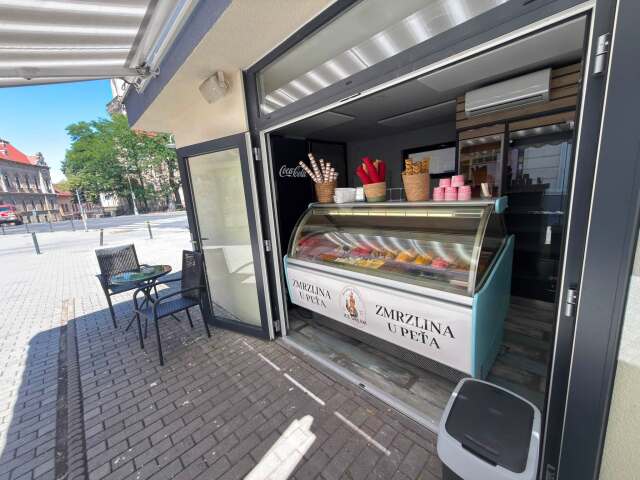
„Takto sa podniká na Slovensku.“ Zmrzlinár zatvára prevádzku, štátu a úradom nastavil nepríjemné zrkadlo
obchodnyregister
2026.09.24.

Príbeh majiteľa obľúbenej zmrzlinárne U Peťa v Lučenci je ukážkovým, no zároveň veľmi smutným príkladom toho, s čím všetkým sa musia potykať malí a strední podnikatelia na Slovensku.
Hoci mal od začiatku jasnú a poctivú víziu – vyrábať kvalitnú zmrzlinu, zamestnávať ľudí a platiť štátu všetky zákonné poplatky, napokon dospel k rozhodnutiu, že bude jednoduchšie prevádzku natrvalo zavrieť. Dôvodom tohto kroku nebol nezáujem zákazníkov, ale neúmerná administratívna záťaž, neustále kontroly a absolútne likvidačné finančné nároky.
Zdroj:
ta3
Problémy sa podľa jeho slov začali nabaľovať ešte predtým, ako stihol prevádzku vôbec naplno rozbehnúť. Hneď v úvode musel riešiť spory s mestskou políciou pre zastavenie na širokom chodníku počas bežného zásobovania. Hoci si situáciu ihneď oficiálne vyriešil vybavením povolenia, ktoré mu umožňovalo zastať s výstražnými svetlami na nevyhnutný čas, ťažkosti s policajnými kontrolami podľa jeho slov pokračovali naďalej. Podnikateľský model mal pritom nastavený jasne. Výrobu zmrzliny zastrešovala spoločnosť s ručením obmedzeným, zatiaľ čo samotný predaj prebiehal na živnosť, pričom prevádzka cez leto dokonca vytvorila pracovné miesto pre študentku.
Skutočnou a definitívnou ranou pre rozbiehajúci sa podnik však bolo rozhodnutie Všeobecnej zdravotnej poisťovne. Tá mu stanovila mesačné preddavky v extrémnej výške približne 1 200 eur. Poisťovňa totiž vychádzala z jeho ziskov za veľmi krátke obdobie v roku 2024, kedy mal otvorenú živnosť na sprostredkovanie obchodu. Za dva až tri mesiace vtedy dosiahol zisk okolo 12-tisíc eur, z čoho vznikol výpočet pre obrovské mesačné platby v novom podnikaní. Majiteľ k tomu trefne poznamenáva, že zmrzlináreň nie je biznis s garantovaným ročným ziskom 120-tisíc eur. Z ekonomického hľadiska tak podnikanie prestalo dávať zmysel, keďže rozbiehajúca sa prevádzka nedokázala uniesť tak obrovské fixné náklady. „Zavrel som ju preto, že kombinácia administratívy, neustálych problémov a nákladov, ktoré vznikli ešte predtým, ako podnik reálne začal vytvárať dostatočný zisk, bola pre mňa likvidačná,“ vysvetľuje vo svojom úprimnom vyznaní.
Svoju živnosť tak k 1. septembru 2026 definitívne ukončil. Upozorňuje pritom na paradox celej situácie, v ktorej samotný štát pre vlastné nastavenie pravidiel prichádza o odvody a dane, ktoré by pri plynulom fungovaní podniku od neho postupne dostával. Tlak na podnikateľa však nevytvárali len poplatky, ale aj mimoriadne intenzívna kontrolná záťaž. V priebehu zhruba štyroch týždňov čelili na dvoch prevádzkach trom až štyrom kontrolám z Finančnej správy, kontrole zo živnostenského úradu aj z hygieny. Podnikateľ férovo priznáva, že štát musí dohliadať na pravidlá a prístup hygieny dokonca priamo ocenil. „Pani bola milá, ale zároveň tvrdá, priama a profesionálna. Jasne nám povedala, čo je potrebné odstrániť a čo máme zlepšiť. Takúto kontrolu človek vie rešpektovať, pretože vie, na čom je,“ pochvaľuje si profesionálny prístup.
Pri celkovom pohľade na túto skúsenosť si však kladie legitímnu otázku, koľko času a energie vôbec zostáva podnikateľovi na samotný rozvoj biznisu, platenie účtov a starostlivosť o zákazníkov, keď musí neustále čeliť náporu inštitúcií. Svojím príbehom nechce útočiť na úradníkov či kontrolórov, ktorí len postupujú podľa tabuliek. Skôr apeluje na to, aby sa o týchto reálnych skúsenostiach hovorilo otvorene. „Otázka však je, či sú tieto pravidlá nastavené tak, aby ľuďom umožňovali podnikať, rásť a zamestnávať ďalších ľudí – alebo aby ich od podnikania postupne odradili,“ uzatvára sklamaný podnikateľ, ktorý sa od budúceho roka plánuje vrátiť k podnikaniu výlučne cez s.r.o.
Témy:
podnikateľské prostredie
podnikatelia
živnostníci
mReportér
Zdielajte článok

Prevládali v nej príspevky, ktoré boli v rozpore s pravidlami debaty aj dobrými mravmi. Celú debatu sme
vymazali, autorom všetkých slušných príspevkov sa ospravedlňujeme.
Ďakujeme za pochopenie a tešíme sa na slušné debaty pod inými článkami.

