
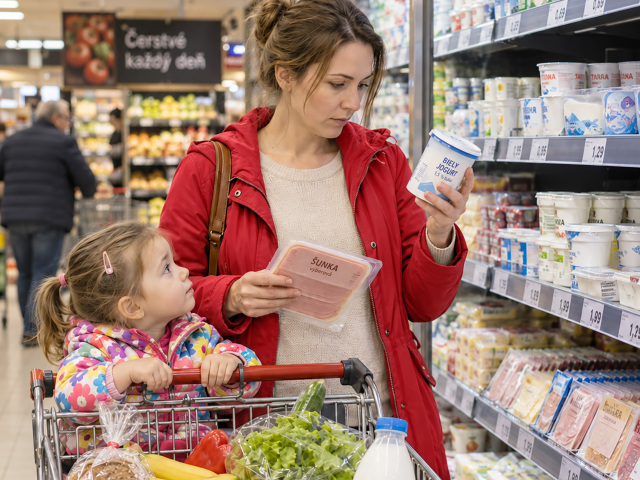
Je v ponuke obchodov dosť slovenských potravín? Prečo prišli reťazce s konceptom privátnych značiek?
obchodnyregister
2026.10.10.

Láska ide cez žalúdok, netýka sa to však len lásky ľudskej, ale aj vzťahu k potravinám. Ročne na ne pripadá celá jedna štvrtina spotrebných výdavkov slovenských domácností. Nič nás toľko nestojí ako jedlo. Vieme však, čo jeme, aké značky potravín uprednostňujeme? Hrajú prím pri nákupoch značkové výrobky alebo privátne značky obchodných reťazcov? Čo hovorí náš vzťah k nim?
Nielen šaty robia človeka, ale aj jedlo. Prezrádza naše priority, to, kto sme, koľko zarábame, aké sú naše chuťové preferencie. Jedlo zároveň vyjadruje náš vzťah ku Slovensku, regiónu, odkiaľ pochádzame, ale čoraz viac aj k nášmu zdraviu. Najmä však jedlo prezrádza naše finančné možnosti.
Naše potravinové nákupy rozhodujú aj o tom, koho nimi ekonomicky posilníme, či domácich producentov potravín, alebo ich zahraničných konkurentov. Začína sa to výberom značky tej či onej potraviny. Rozlišujeme ich, alebo je nám to jedno?
Slovenským potravinárom, ale ani obchodníkom to jedno nie je. Jedným aj druhým ide o profit, o podiel na trhu. Slovenským potravinám sa pravdu povediac už dlho nedarí. Po páde železnej opony sa trh otvoril dovozu a najmä posledných 25 rokov strácajú kedysi jednoznačne dominantné postavenie na trhu. Potvrdzujú to rôzne prieskumy.
Potravinárska komora Slovenska (PKS) pravidelne informuje o zastúpení – vystavení slovenských potravín (slovacík) na pultoch. Posledné meranie prinieslo výsledok 40,4 percenta, žiadna sláva. Tento podiel slovacík sa už niekoľko rokov nemení. PKS nedávno urobila ešte jeden zaujímavý prieskum, ktorý podľa nej ukázal, prečo sa nedarí zvyšovať zastúpenie slovenských potravín na regáloch potravín. A zároveň odštartoval ostrú polemiku, ako sa veci majú.
Potravinárska komora poukazuje na politiku obchodných reťazcov, ktoré po ovládnutí slovenského trhu potravín prišli s konceptom privátnych značiek. Dozaista ich kupujúci poznajú, pretože celá skupina potravín predávaná pod privátnymi značkami je cenovo výhodnejšia, nielen o pár, ale desiatky centov. Ale medzi privátkami nájdeme nielen cenovo ale aj chuťovo atraktívne ponuky.
Pre väčšinu slovenských domácností je to to však cena, ktorá rozhoduje o predajnosti potravín. Nič však nie je čierno-biele. Veci sú trochu komplikovanejšie, ako sa na prvý pohľad zdá. Na druhej strane 26-percentný podiel privátnych značiek na regáloch (prieskum agentúry Go4insight) hovorí o tom, kto sa v obchode s potravinami presadzuje a kto stráca.
Nepochybne platí, že každá líška svoj chvost chváli. Vzťah a súžitie „manželského” páru potravinári – obchodníci interpretujú obe zainteresované strany a slovo dostal aj odborník, ktorýsa dlhodobo venuje rozvoju potravinárstvu i vzťahom s jeho obchodnými partnermi.
 Foto:
Je štvrtinový podiel privátnych značiek obchodných reťazcov nebezpečný pre potravinárov? A prečo by mal byť, veď sami ich po dohode s reťazcami vyrábajú. Čo vlastne škrípe na trase potravinári – obchod ?
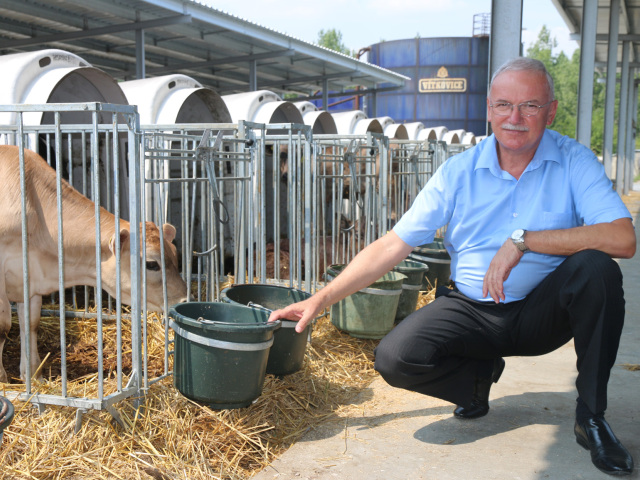
Prezident potravinárskej komory Slovenska Daniel Poturnay vylíčil protirečivosť takto: „Pre spotrebiteľa predstavujú privátne značky často cenovo dostupnú alternatívu Zároveň si však treba všímať nielen cenovú výhodu pre spotrebiteľa, ale aj riziká spojené s výraznou marketingovou podporou privátnych značiek. Výrobcovia potravín sa musia presadiť v silnej konkurencii chuťou atraktívnou pre spotrebiteľa, vybudovať povedomie o značke investíciami do inovácii a marketingu. A potom príde obchodný reťazec s návrhom, že z úspešného príbehu výrobcu vyrobí výrobok bez mena, čím zo značkových výrobkov s úspešným príbehom vytvára komodity.”
Potravinári aj obchodníci vedia, že cena predáva. Akoby aj nie, keď nákupy potravín predstavujú na Slovensku dlhodobo najvyššie spotrebné výdavky. V roku 2025 tvorili 25 percent, viac ako náklady na bývanie a energie. V súhrne zaplatil každý člen domácnosti mesačne za potraviny s nealko nápojmi 112 eur a na bývanie s energiami (voda, elektrina, plyn a iné palivá) takmer 93 eur (podiel 21 percent zo spotrebných výdavkov).
K tomuto konštatovaniu Štatistického úradu SR dodajme, že väčšina spotrebiteľov hlavného prúdu vyčkáva na akcie, keď ceny klesajú v rozmedzí od 5 po 30 percent. Aj napriek tomu potraviny vytiahnu ľuďom celú jednu štvrtinu peňazí. Pritom akcie vyhlasované obchodnými reťazcami nie sú len ich „dobročinným skutkom”, ale podieľajú sa na ňom aj dodávatelia potravín. Možno preto každý krok obchodu a tým sú aj lacnejšie privátne značky vnímajú potravinári citlivo.
Daniel Poturnay na stretnutí s novinármi priznal, že „privátne značky sú obvykle o niečo lacnejšie ako značkové výrobky pre tohto výrobcu. Nevýhodou potravinárov je, že v cene „privátky” je zakalkulovaná aj marža reťazca, o to väčší je nežiaduci ekonomický dopad na výrobcu.
Podľa prezidenta PKS privátne značky utlmujú vývoj a inovácie pri výrobe a vývoji nových výrobkov: „Pokiaľ mám do niečoho investovať, čo mi potom niekto zoberie aj s trhom, moja motivácia robiť to v budúcnosti sa znižuje.”
Druhou vecou je, že ,,obchodný reťazec môže kedykoľvek zmeniť dodávateľa. Pri niektorých výrobkoch (napr. konzumné mlieko – pozn. red.) je to pre spotrebiteľa menej dôležité, ale pri iných výrobkoch zmena dodávateľa má vplyv na chuťové aj iné vlastnosti danej potraviny. Spotrebiteľ bez toho, aby bol o zmene informovaný, sa môže cítiť oklamaný. Až po nejakom čase si uvedomí, že už mu výrobok nechutí tak, ako bol zvyknutý.”
Pozrime sa na to, v ktorých kategóriách potravín je najvyšší podiel privátnych značiek. Najvyššie zastúpenie privátiek na regáloch je podľa prieskumu Go4insight v kategóriach mlieko (51 percent) oleje (47 percent) konzervované produkty (46 percent), mäsové výrobky – balené, nemrazené ( 43 percent) a mliečne výrobky – prírodné syry (41 percent) .Najnižší podiel privátnych výrobkov zistili pri víne (7) percent, liehoviny a destiláty (9 percent) a pivo (10 percent) .
Poturnay usudzuje, „že privátne značky majú najsilnejšie zastúpenie najmä v kategóriách, ktoré majú viac komoditný charakter – pri mlieku, konzervovaných produktoch či mäsových a mliečnych výrobkoch. Naopak, pri víne, liehovinách a pive zostáva ich podiel dlhodobo nízky. Spotrebiteľ sa v týchto kategóriách pravdepodobne viac orientuje na konkrétne značky a overené produkty,” myslí si Poturnay.
 Foto:
A ako vyzerá zastúpenie reťazcov? Najvyšší podiel privátnych značiek je dlhodobo v sieti predajní spoločnosti Lidl, kde pri prieskume tvoril takmer 52 percent vystaveného sortimentu. Druhý najvyšší podiel zaznamenali v Biedronke, pravda, tá mala v čase prieskumu nízke zastúpenie predajní. Portugalský reťazec, ktorý na Slovensko prišiel z Poľska, však rýchlo rýchlo rastie. Tretie miesto patrilo Kauflandu s 24 percentami. COOP Jednota si dlhodobo udržiava stabilný podiel privátnych značiek – tvoria takmer 20 percent vystaveného tovaru. Najmenej „privátiek” mala sieť Terno – len 4 percentá.
Potravinárska komora analyzovala, koľko privátnych značiek dodávajú slovenskí výrobcovia a koľko zahraniční. Pre COOP Jednotu, ktorá si zakladá na predaji slovenských potravín, vyrobili tri zo štyroch „privátiek ” slovenskí potravinári , v nadnárodných spoločnostiach sa zastúpenie privátnych značiek slovenského pôvodu blížilo blížilo k jednej tretine.
K akému záveru prichádzajú potravinári združení v Potravinárskej komore Slovenska? „Podiel slovenského pôvodu je pri privátnych značkách stále výrazne nižší (31,4 percenta) ako pri značkových slovenských výrobkoch (43,6 percenta). Pre slovenských potravinárov môže výroba privátnych značiek predstavovať významnú súčasť spolupráce s obchodnými reťazcami, avšak prílišné naviazanie investícií do výroby privátnych značiek môže pre výrobcov znamenať existenčné ohrozenie, pokiaľ spolupráca s reťazcom na výrobe privátnej značky skončí a výrobca nemá dostatočne silnú značku, aby sa udržal na trhu,” konštatuje Poturnay.
Kedy nastáva existenčné ohrozenie domácich producentov orientujúcich sa na produkciu privátnych značiek? Začína, ak podiel privátiek prekročí 20 percent. Pri vysokom zastúpení výroby privátiek sa potravinárske firmy dostávajú do ekonomickej závislosti od obchodných reťazcov. Totiž veľké obchodné siete vyhlasujú na privátne značky aj nadnárodné tendre do viacerých krajín.
Dostať sa mimo Slovenska umožňuje potravinárom vyrobiť a predať veľké množstvo výrobkov, samozrejme pri dodržaní ceny. „Avšak vždy je to len na určité obdobie. Keď zmluva končí, začínajú sa cenové rokovania. Ak sa producent s obchodníkom nedohodne, môže mu vypadnúť 30 percent obratu, čo je už za hranicou ekonomickej závislosti, ktorá je definovaná pri dvadsiatich percent, ” opisuje riziko takéhoto podnikania Poturnay.
Aký bude ďalší osud značkových výrobkov a privátnych značiek? Ako vyladiť vzťahy tak, aby bola jedna aj druhá strana spokojná? Nejde totiž len o profit z jednej strany potravinárov a z druhej obchodníkov, ale aj o budúcnosť potravinárstva na Slovensku.
Poturnay vyjadril želanie domácich výrobcov, aby slovenské potraviny zostávali konkurencieschopné nielen v segmente vlastných značiek, ale aj pri výrobe privátnych značiek. Stabilná spolupráca obchodných reťazcov a slovenských potravinárov môže byť jedným zo spôsobov ako udržať čo najväčšiu časť potravinárskej výroby a pridanej hodnoty na Slovensku.
© Autorské práva vyhradené
Témy:
obchodné reťazce
slovenské potraviny
mReportér
Zdielajte článok

Obsah článku a skúsenosti s administráciou debát nám dávajú predpoklad, že aj na tomto mieste by pribúdali
prevažne príspevky, ktoré by boli v rozpore s pravidlami debaty aj dobrými mravmi.
Ďakujeme za pochopenie a tešíme sa na slušné debaty pod inými článkami.

