
Slováci schudobneli o stovky miliónov. Výpredaje na Wall Street zoštíhlili naše úspory na dôchodok
obchodnyregister
2026.11.13.

Výpredaje na svetových burzách sa premietli tiež do dôchodkových úspor Slovákov v druhom a treťom pilieri. Za jediný týždeň z nich ubudli stovky miliónov eur. Odborníci však upozorňujú, že trhové výkyvy nie sú dôvodom na paniku. Odporúčajú dlhodobý prístup.
Svet s napätím sleduje eskaláciu konfliktu na Blízkom východe. Dôsledky tohto napätia môžu Slováci pocítiť už čoskoro – či už na čerpacích staniciach, pri nákupe potravín alebo pri plánovaní letnej dovolenky. O tom, aký reálny dopad bude mať táto situácia na našu životnú úroveň, sme sa rozprávali s Marekom Nemkym, analytikom spoločnosti Prorate.
Zdroj:
Pravda
Dva z troch pilierov, na ktorých stojí náš dôchodkový systém, sa v uplynulých týždňoch otriasali v základoch. Ten, ktorý má pod palcom Sociálna poisťovňa, tentoraz ostal pokojný, pod obrovský tlak sa však dostali tie, ktoré majú pod drobnohľadom správcovské spoločnosti. V priebehu niekoľkých dní sa z nich vyparili stovky miliónov eur.
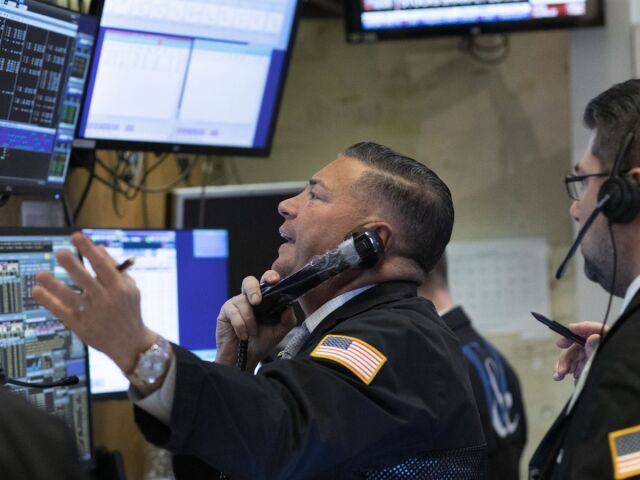
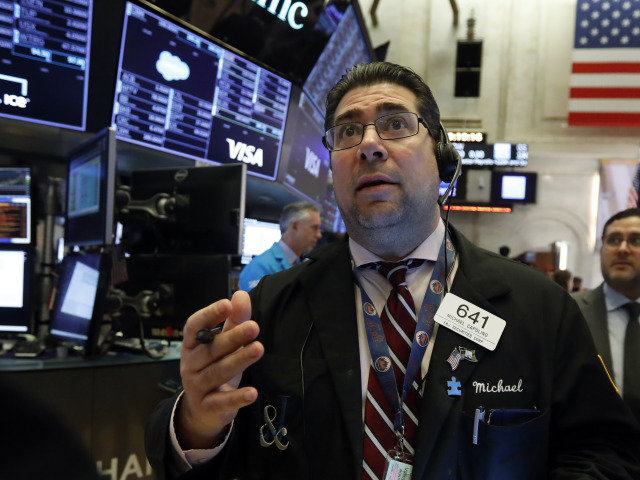
Druhý a tretí pilier doplatili na mohutné výpredaje na finančných trhoch, predovšetkým však na Wall Street, kde prepukla panika v súvislosti s umelou inteligenciou (AI). Výpredaj na svetových burzách spustili najmä rastúce obavy z prehrievania trhu s AI. Akcie technologických gigantov dosahovali vysoké valuácie, no investori začali pochybovať, či sa stovky miliárd dolárov investovaných do dátových centier a čipov premenia na očakávané zisky.
Nervozitu prehĺbili výsledky amerických volieb, ktoré posilnili politikov kritických voči AI a môžu spomaliť výstavbu dátových centier. K tomu sa pridali vysoké úrokové sadzby, obavy z inflácie a drahšieho financovania. Výpredaj urýchlilo aj zatváranie zadlžených a špekulatívnych pozícií investičných fondov. Pokles technologických akcií sa následne prelial aj na ďalšie sektory.
Strata stoviek miliónov
To všetko sa napokon prelialo aj na čísla našich budúcich penzií. Kým ešte 30. októbra bolo v druhom pilieri podľa údajov Asociácie dôchodkových správcovských spoločností (ADSS) naakumulovaných 22,5 miliardy eur, k 6. novembru hodnota aktív klesla na 22,2 miliardy.
Za jediný týždeň sa tak z penzijných fondov, v ktorých si sporí na jeseň svojho života viac ako 2,1 milióna z nás, vyparilo takmer 334 miliónov eur, čo predstavuje 1,5-percentný prepad.
Zaujímavé je tiež to, že v garantovaných, teda bezpečných ale menej výnosových dlhopisových fondoch, majetok mierne narástol, a to asi o päť miliónov eur. Dosiahol tak objem 3,78 miliardy eur. Celý prepad preto ide na vrub negarantovaných fondov, teda zmiešaných, indexových a akciových.
„Pri veľkých objemoch úspor aj malé percentuálne pohyby smerom nahor či nadol spôsobia ‚zaujímavé‘ pohyby vo veľkosti úspor. Jedno percento zo sto eur a jedno percento z miliardy je rozdiel,“ okomentoval situáciu predseda ADSS Miroslav Kotov, ktorý je zároveň generálnym riaditeľom Allianz – Slovenskej dôchodkovej správcovskej spoločnosti.
„Presun peňazí do indexových fondov spôsobil, že je v nich aktuálne až 75 percent všetkých druhopilierových úspor. Preto majú pohyby na akciových trhoch čoraz silnejší vplyv na veľkosť celkových úspor,“ podotkol.
Podľa výkonného riaditeľa Finančného kompasu Mateja Dobiša predstavujú výkyvy na úrovni 334 miliónov eur v priebehu jedného týždňa štandardnú reakciu na kapitálových trhoch a nemali by sme na ich základe robiť unáhlené závery.
„V obdobiach zverejňovania hospodárskych výsledkov kľúčových globálnych spoločností, významných politických rozhodnutí či volebných cyklov sú krátkodobé trhové korekcie alebo prudšie pohyby bežným javom. V danom období sa pritom kumulovalo viacero faktorov, ktoré mohli u investorov vyvolať dočasnú neistotu,“ uviedol.
Rovnaký vývoj sme mohli sledovať aj v treťom pilieri, ktorý je oproti tomu druhému objemovo výrazne menší. Do konca októbra si tu sporitelia dokázali nahromadiť asi 5,27 miliardy eur. Už o týždeň nato sa suma zmenšila na 5,19 miliardy. Ubudlo teda z neho asi 73 miliónov.
Ak ste teda počas týchto dní nazreli do digitálneho účtu vo svojej správcovskej spoločnosti, pohľad na zostatok vás mohol nemilo prekvapiť. Ak vás dokonca vystrašil a uvažujete vďaka nemu nad tým, že by ste zvolili konzervatívnejšiu stratégiu, odborníci majú pre vás jednoznačný odkaz.
„Mal by som odložiť lupu, cez ktorú sa na túto investíciu pozerám. Vystrieť ruky a chytiť ten dokument ďalej od očí. Rozprávame sa totiž o horizonte, pre ktorý je typických niekoľko desiatok rokov, a preto by som neodporúčal žiadny priestor na takéto myšlienky,“ poradil, ako postupovať, Dobiš. Pri dlhodobých investíciách sú podľa neho poklesy dokonca vítané, predstavujú totiž zľavu, keď za rovnakú sumu dokážeme nakúpiť viac podielov.
Jednoznačný odkaz posiela sporiteľom aj Kotov, podľa ktorého by sme si nemali mýliť dôchodkové sporenie a investovanie cez rôzne platformy. „Dôchodkové účty v druhom pilieri sa neotvárajú kvôli aktuálnemu poklesu. Keďže si doň ľudia prispievajú postupne z každej výplaty, v čase otvorenia je stav majetku rovný nule a len pomaly postupne rastie,“ naznačil správny postup.
„Existujúcim sporiteľom zase odporúčame, aby sa s dôchodkovými úsporami nesnažili časovať trh alebo aby nepreskakovali z fondu do fondu. Väčšina takýchto pokusov totiž neprináša zisk. Naopak, úspory na dôchodok by mali mať sporitelia rozložené v predvolenej investičnej stratégii,“ pokračoval.
Pri prepade predovšetkým technologických titulov sa natíska otázka, či správcovia našich dôchodkov nevsadili všetko na jednu kartu. „Je pravda, že veľké americké technologické spoločnosti majú v indexových fondoch významné zastúpenie. Nie je to však tým, že by slovenskí správcovia neprimerane riskovali a špekulovali na niekoľko akcií,“ vysvetlil finančný analytik OVB Allfinanz Slovensko Marián Búlik.
O ohrození dôchodkov preto nemôže byť ani reč. „Najväčším rizikom pre sporiteľov s dlhým investičným horizontom nie je týždňový pokles trhov, ale desaťročia strávené v príliš konzervatívnych fondoch. Pretože z tohto nastavenia vznikajú najvyššie straty,“ zdôraznil.
Začiatkom novembra 2024 sme mali v negarantovaných fondoch odložených 11,69 miliardy eur. O dva roky neskôr to už bolo 18,39 miliardy. Ide tak o takmer 60-percentný rast. Pri konzervatívnych dlhopisoch sa objem dokonca znížil z piatich miliárd na 3,8 miliardy.
Tu však treba zdôrazniť, že sa peniaze v systéme nestratili. Hlavným dôvodom poklesu bolo dobiehanie zákonného presunu pasívnych sporiteľov do výnosnejších indexových fondov. K znižovaniu objemu prispel aj fakt, že do garantovaných fondov už neprúdia nové mesačné príspevky väčšiny pracujúcich a zároveň sa z nich postupne vyplácajú dôchodky najstarším ročníkom sporiteľov.
Podľa Kotova nie je na mieste ani to, aby sme hovorili o strate. „S týmto pojmom by som bol opatrný. Ak sa za prvých šesť mesiacov fond zhodnotí o 15 percent a potom v nasledujúcom mesiaci poklesne o päť, hovoríme o strate? Indexové fondy sú od začiatku roka v pluse okolo 14 percent, a to aj po zarátaní nedávnych poklesov,“ ponúkol svoj pohľad predseda ADSS.
A čísla mu dávajú za pravdu. Ešte na začiatku tohto roka Slováci sedeli na balíku vo výške 19,1 miliardy eur, pričom dnes je to už spomínaných 22,2 miliardy. „Opätovne atakujeme vysoké čísla. I keď obáv z praskania AI bubliny pribúda, trhy sú naďalej silné. Je však pravdepodobné, že prichádzame do obdobia zvýšenej volatility na akciových trhoch, pretože každý pozorne sleduje známky toho, že môže dôjsť k jej prasknutiu,“ predikoval budúci vývoj.
S týmto súhlasí aj Dobiš. „Je tu s nami čoraz silnejšia nervozita, ktorá spôsobuje zvýšenú volatilitu. Rok 2026 napriek tomu zatiaľ vyzerá veľmi pozitívne. Jeho koniec je však ešte ďaleko, a preto by som ho neuzatváral,“ povedal.
„Počkal by som aj na reporty všetkých bigtechov, na koniec snáh o ukončenie konfliktov a tiež na to, kým začne zvýšená spotreba typická pre toto ročné obdobie. Zhodnotiť, aký to bol rok, môžeme až potom,“ dodal.
Celý systém druhého dôchodkového sporenia prešiel od svojho vzniku v roku 2005 viacerými zmenami. Dokonca sa za viac ako 20 rokov existencie viackrát otvoril, a to v roku 2008, na prelome rokov 2008 a 2009, na prelome rokov 2012 a 2013 a naposledy v roku 2015.
Ľudia vtedy mali možnosť zo systému vystúpiť a opäť všetky svoje príspevky nechávať Sociálnej poisťovni. Tie pritom neplatíte navyše zo svojej čistej mzdy, sú priamou súčasťou vášho bežného starobného dôchodkového poistenia, ktoré za vás strháva a odvádza zamestnávateľ.

Tieto peniaze prichádzajú do Sociálnej poisťovne, ktorá pri sporiteľoch v druhom pilieri automaticky rozdelí balík tak, že štrnásť percent si ponechá na vyplácanie súčasných dôchodkov v prvom pilieri a štyri percentá pošle priamo na váš súkromný účet v dôchodkovej správcovskej spoločnosti.
Výška príspevkov sa v minulosti rovnako často menila. Po počiatočných deviatich percentách z hrubej mzdy klesol odvod v roku 2012 na štyri percentá a od roku 2017 sa začal postupne zvyšovať o štvrť percentuálneho bodu ročne až na úroveň 5,5 percenta v roku 2023. Pôvodný plán počítal s ďalším rastom na šesť percent, no od januára 2024 vláda v rámci konsolidácie verejných financií sadzbu opäť znížila na súčasné štyri percentá.
© Autorské práva vyhradené
Témy:
Sociálna poisťovňa
AI
Asociácia dôchodkových správcovských spoločností
Miroslav Kotov
druhy pilier
mReportér
Zdielajte článok

Obsah článku a skúsenosti s administráciou debát nám dávajú predpoklad, že aj na tomto mieste by pribúdali
prevažne príspevky, ktoré by boli v rozpore s pravidlami debaty aj dobrými mravmi.
Ďakujeme za pochopenie a tešíme sa na slušné debaty pod inými článkami.

